,
Впрочем, тотального отказа от услуг управляющих компаний проводимая Банком России масштабная реформа пенсионной отрасли не предполагает. Хотя доверительным — по части портфелей и под жестким контролем фондов — управление будет с большой натяжкой.
Переформатирование работы НПФ и УК в свете проводимой Банком России и Минфином трансформации системы негосударственных пенсий стало вчера центральной темой конференции НАУФОР "Управление активами". Отметим, что наряду с внедрением риск-менеджмента и фидуциарной ответственности в фондах — работы исключительно в интересах пенсионеров, а не бенефициаров НПФ — представители ЦБ неоднократно анонсировали расширение возможностей фондов по самостоятельному инвестированию.
Учитывая, что через управляющие компании НПФ в настоящее время инвестируют более 2 трлн руб. пенсионных накоплений, интерес отрасли к этому вопросу был вполне оправдан. "Ответственность за сохранность средств пенсионных накоплений граждан несут НПФ, потому для фонда критически важно выстроить работу по оценке рисков и экспертизе вложений — самостоятельно или выстроить работу с управляющими компаниями", — подчеркнул директор департамента коллективных инвестиций Банка России Филипп Габуния. Однако нынешняя ситуация на пенсионном рынке пока далека от идеала. "Для бенефициаров ряда НПФ фонды — источник дешевых пассивов для финансирования другого бизнеса, они не заинтересованы в привлечении рыночных управляющих компаний и независимой экспертизы",— констатирует президент НАПФ Константин Угрюмов. И ситуация, по его мнению, должна измениться с введением фидуциарной ответственности и запуском индивидуального пенсионного капитала. Ведь формируя его самостоятельно, граждане будут пристально следить за размещение накоплений, а НПФ будут заинтересованы в привлечении рыночных УК.
При этом представители и управляющих компаний, и пенсионных фондов не заинтересованы в полной передаче функций инвестирования в НПФ. "Отказ от независимой экспертизы вложений чреват максимальным упрощением инвестрешений НПФ и, как следствие, снижением доходности, начисляемой на счета клиентов", — говорит гендиректор УК "Капиталъ" Вадим Сосков. "Ответственность УК — инвестиционные решения, — отметил президент НАУФОР Алексей Тимофеев. — Безусловная гарантия успеха противоречит принципам доверительного управления". Хотя отдельные направления целесообразно было бы оставить пенсионным фондам. "Значительная часть пенсионных накоплений инвестирована в активы, не требующие каждодневных операций, — депозиты, ОФЗ или корпоративные бонды — размещение в них логично передать фондам", — отмечает гендиректор НПФ Сбербанка Галина Морозова. Вместе с тем, привлечение нескольких управляющих компаний позволяет НПФ получить дополнительную экспертизу и эффективно работать с несколькими портфелями, что особенно актуально для крупных фондов. "Фонд формирует стратегию, просчитывает уровень риска, исходя из обязательств, ставит задачи по доходности. За управляющей компанией оправдано оставить работу с высокорисковыми вложениями НПФ, доля которых ограничена 10%, и спекулятивным портфелем — ориентировочно до 20%", — считает Галина Морозова.
Вместе с тем, передача функций инвестирования накоплений принципиально не изменит экономику управления активами, при этом высок риск дублирования расходов и нехватки квалифицированных кадров. "Нужно будет платить зарплату управляющим, финансировать доступ к информационным и биржевым сервисам и пр. То, что сейчас выплачивается фондами как комиссия УК, будет направляться на расходы по инвестированию непосредственно фондом", — отмечает исполнительный директор НПФ "Сафмар" Евгений Якушев.
Впрочем, форсировать расширение возможностей НПФ по самостоятельному инвестированию регулятор не намерен. Как отметил господин Габуния, подобные коррективы в законодательство могут быть внесены не раньше прохождения НПФ стресс-тестов (стартуют с февраля 2018 года), - "Коммерсант".
Беспрецедентно жесткие для финансового рынка подходы к стресс-тестам ЦБ применит к негосударственным пенсионным фондам (НПФ). Проходить подобные проверки им придется не только ежеквартально, но и после каждой крупной сделки. Порядок прохождения и итоги стресс-тестов регулятором раскрываться не будут, но в случае негативных результатов НПФ придется замещать низколиквидные активы или наращивать капитал.
Подход к стресс-тестированию НПФ в конце прошлой недели уточнил директор департамента коллективных инвестиций ЦБ Филипп Габуния. Порядок проведения стресс-тестов пока не раскрывается, однако отдельные вводные факторы уже известны. "Это касается как достаточно крупных показателей типа темпа роста ВВП, уровня инфляции, цены на нефть, так и отчасти производных от этих показателей — индекса ММВБ, процентных ставков, кредитных спредов",— отметил господин Габуния. По сценарию, который разработает ЦБ, НПФ должен будет анализировать соотношение активов и обязательств в перспективе пяти лет. Отдельно тестируются кредитный риск, показатели ликвидности, последствия дефолта эмитентов, бумаги которых есть в портфеле фонда. "НПФ проходит стресс-тестирование раз в квартал,— отметил господин Габуния.— А если совершает покупки, которые серьезно могут повлиять на баланс, то... и перед ними". Если же фонд не пройдет стресс-тест, он должен будет заместить низколиквидные активы или увеличить капитал.
Размер сделок, который потребует проведения стресс-тестов, пока не определен. "Если речь идет о крупных фондах с активами от 80 млрд руб., стресс-тесты целесообразно включать в инвестиционные процессы по масштабным — более 1% от стоимости чистых активов — покупкам в портфель пенсионных накоплений",— считает руководитель службы риск-менеджмента НПФ "Будущее" Владимир Кротов. По мнению главы службы риск-менеджмента НПФ "Сафмар" Андрея Константинова, в случае размещения акций фондов на бирже или M&A логично проводить стресс-тесты таких сделок как серьезно влияющих на баланс. "Хотя при проведении M&A покупка не оплачивается с баланса НПФ, при объединении фондов также с высокой вероятностью возникнет необходимость проведения стресс-теста",— указывает управляющий директор по корпоративным рейтингам "Эксперт РА" Павел Митрофанов.
Оценка активов и обязательств участников M&A проводится прежде всего в интересах клиентов НПФ. "Стресс-тестирование фонда-покупателя должно убедить ЦБ в том, что его бенефициары входят в сделку не для замещения своих неликвидных активов деньгами другого фонда,— отмечает первый вице-президент НАПФ Сергей Эрлик.— Тестирование поглощаемого НПФ покажет качество активов и возможное негативное влияние на финансовое положение покупателя". Впрочем, проблемы с прохождением стресс-теста могут возникнуть и по не зависящим от участников сделки причинам. "ЦБ намерен вносить коррективы в параметры модели стресс-теста не реже чем раз в шесть месяцев, а сделки M&A зачастую длятся дольше",— указывает гендиректор НПФ "Согласие" Александр Вьюницкий.
Частота, с которой регулятор намерен тестировать НПФ, беспрецедентна. Столь жестких требований по частоте стресс-тестов пока не предъявлялось ни к одному из участников финансового рынка, констатирует директор группы рейтингов корпоративных институтов АКРА Юрий Ногин. "Фонды должны будут проводить стресс-тестирование в случае изменения или планирования изменения состава и структуры активов и обязательств при приобретении/продаже активов, изменении рыночных условий, приводящих к изменению объема или состава рисков",— сообщили в пресс-службе ЦБ. Обязательным для НПФ прохождение стресс-тестов станет с февраля 2018 года, но не исключено, что для подготовки фондов к новым требованиям ЦБ введет ее на добровольной основе на полгода раньше, пишет "Коммерсант".
Накопления в портфеле госбумаг ВЭБа (государственной УК) увеличились за счет инвестирования на 12,2%, а в портфеле "молчунов" (расширенном) — на 10,53%.
Доходность инвестиций пенсионных накоплений, переданных гражданами из Пенсионного фонда России (ПФР) в управление частным управляющим компаниям (УК), в 2016 г. составила в среднем 12%, совпав с доходностью лучших рублевых депозитов и более чем в двое превысив инфляцию (5,4%, по данным Росстата).
А некоторые УК смогли прирастить доверенные им «пенсии» на 20-27,6%. Такие выводы следуют из опубликованных на сайте ПФР данных о результатах работы управляющих компаний по инвестированию пенсионных накоплений за 2016 г.
Накопления в портфеле госбумаг ВЭБа (государственной УК) увеличились за счет инвестирования на 12,2%, а в портфеле «молчунов» (расширенном) — на 10,53%.
Минимальную доходность года среди частных управляющих показала УК БФА (+8,29%). Так что на этот раз все без исключения управляющие смогли защитить будущие пенсии граждан от инфляции.
Все указанные доходности пенсионных накоплений рассчитаны после отчисления комиссий и расходов на управление, подчеркивают представители УК.
По словам опрошенных «Ведомостями» управляющих, основную часть пенсионных активов они инвестировали в ОФЗ либо рублевые корпоративные облигации.
Максимальные доходы для будущих пенсионеров смогли получить компании, своевременно инвестировавшие часть накоплений в российские акции, отмечает гендиректор УК «Капиталъ» Вадим Сосков. В частности, его компания еще в середине прошлого года до начала активного роста фондового рынка примерно вдвое увеличила вложения в акции (до 12% портфеля ). В результате доходность портфеля пенсии достигла 22,35%.
А лучший результат за 2016 г. – почти 27,62% – продемонстрировала УК "Финам менеджмент", под управлением которой немногим более 100 млн руб. пенсионных накоплений.
По словам замгендиректора этой компании Вадима Прошкинаса, основной инвестидеей первого полугодия были вложения в акции с ожидаемо высокими девидендами, в частности Сбербанка, "Аэрофлота". За этот период доля акций в "пенсионном" портфеле УК выросла с 0 до 53%. Во второй половине года число эмитентов акций увеличивалось с 4-5 до 8-10, а их доля в достигла 65%; оставшиеся средства компания размещала в основном в ОФЗ.
Лидер рынка по объему пенсионных накоплений в управлении среди частных компаний, УК "Сбербанк управление активами" (около 8,5 млрд руб.), смогла прирастить пенсионные накопления на 11,8%.
По словам управляющего директора УК "Сбербанк управление активами" Евгения Коровина, стратегия управления портфелем "пенсий" является консервативной, ее цель - опережение инфляции и консервативного индекса пенсионных накоплений. Поэтому эти средства в основном были инвестированы в рублевые облигации. Доля акций в течение года менялась в зависимости от рыночной ситуации, но не превышала 10% активов. Среди долговых бумаг преобладали корпоративные облигации I-II эшелонов, например РЖД, Газпромнефти, Транснефти, Башнефти, СУЭК, Еврохима, Евраз, "Силовых машин" и других компаний – всего более 30 эмитентов.
Частные управляющие компании также инвестируют средства пенсионных накоплений, переданные гражданами в НПФ. Но обобщенных данных о годовой доходности инвестирования накоплений на счетах НПФ ПФР не предоставляет - "Ведомости".
Эксперты НАПФ уверены, что добиться на пенсии 40% замещения заработка даже с внедренной системой ИПК невозможно без софинансирования накопительной части государством. Более того, без дополнительных стимулов система может не заработать вовсе.
Представитель Национальной ассоциации негосударственных пенсионных фондов (НАПФ) Константин Угодников на «XIII ежегодном форуме крупного бизнеса», организованном рейтинговым агентством "Эксперт РА", рассказал о проекте софинансирования взносов в систему ИПК (индивидуального пенсионного капитала). "Показатель 40% замещения — это минимальный показатель, которого требует Конвенция международной организации труда. Несмотря на пенсионный мораторий, этот коэффициент замещения продолжает падать. НАПФ говорит о том, что без развития накопительной системы достичь этого коэффициента при нынешних демографических тенденциях невозможно", – отметил Константин Угодников.
НАПФ предлагает софинансировать систему ИПК. Напомним, озвученная система подразумевает, что до 6% от заработной платы работника перечисляется в накопительную систему. Изначально проект подразумевал автоподписку, когда работники включались в новую систему автоматически. Однако в последнем заявлении Минфин отметил, что автоподписка заменена на авторегистрацию, когда сотрудник включается в систему работодателем. "Мы уже год обсуждаем систему ИПК, которая должна заменить накопительную систему и в процессе обсуждения у нее меняются ключевые параметры — то ли будет автоподписка, то ли нет. Когда мы обсуждаем концепцию, в которой постоянно меняются параметры, найти светлый угол в темной комнате становится очень тяжело", – отметил представитель НАПФ.
Он добавил, что организация все-таки пытается это сделать и в качестве стимула предлагает вариант софинансирования. "Мы понимаем, что сама по себе концепция ИПК может столкнуться с трудностями. Во-первых, мы будем вводить ИПК в условиях высокой закредитованности населения, во-вторых, в условиях стагнации доходов домохозяйств, продолжающегося роста тарифов ЖКХ и других обязательных платежей"», – отметил Угодников. Естественно, выбирая между обязательным платежом сейчас и отложенным платежом на пенсию в условиях постоянно меняющейся пенсионной системы, он выберет текущий платеж, уверены в НАПФ.
Система ИПК, предлагаемая Минфином, предполагает ряд стимулирующих мер для граждан. Среди них налоговые льготы по НДФЛ и налоговые льготы для работодателя. Однако в нынешних условиях этих мер может оказаться недостаточно. «Стимулирующая мера, чтобы гражданин копил себе на пенсию, должна быть понятной и прозрачной», – отметил Угодников. НАПФ предлагает софинансировать накопительную часть для тех, кто с первого года запуска системы выберет максимальный тариф, то есть 6% от зарплаты, кроме того, можно софинансировать пенсии тех, кто ни разу не воспользуется так называемыми каникулами.
Напомним, концепция предполагает, что гражданин может сделать паузу и на некоторое время выйти из системы ИПК, чтобы потом в нее вернуться. Ассоциация предлагает добавлять 50 копеек из Фонда национального благосостояния на 1 рубль гражданина. По подсчетам НАПФ, ежегодные затраты на софинансирование могут составить 20-25 млрд рублей. "Это не такая большая сумма, причем речь идет не о господдержке, а о долгосрочных инвестициях, так как эта сумма будет точно так же инвестироваться в экономику", – заявил Угодников.
В ассоциации подсчитали, что при введении софинансирования к 2030 году индивидуальные накопительные счета граждан будут расти вдвое быстрее, чем без него. Представитель НАПФ пояснил FO, что данное предложение было направлено в Минфин, Минтруд, Минэкономразвития и Банк России. Все ведомства вместе с регулятором пообещали их изучить. При этом президент рейтингового агентства Эксперт РА Дмитрий Гришанков, который выступал модератором сессии, отметил, что ему введение софинансирования в текущих условиях представляется маловероятным.
Государство все чаще дает понять, что копить на пенсию придется самостоятельно. Подойдут ли для этого индивидуальные пенсионные планы, которые предлагают НПФ?
"Человек, который получал 100 тыс. руб., должен был копить себе на пенсию сам", — заявил заместитель министра финансов РФ Алексей Моисеев в середине мая на форуме Credit Suisse. По мнению чиновника, это касается и тех граждан, которые получают "большие зарплаты", начиная от 40–50 тыс. руб. в месяц.
Для того чтобы копить, есть несколько инструментов: банковские депозиты, программы инвестиционного страхования жизни, индивидуальные инвестиционные счета и пенсионные планы в НПФ. Но стоит ли использовать индивидуальные пенсионные планы?
Руководитель экономической программы Московского центра Карнеги Андрей Мовчан считает, что нет: отчисления делаются в рублях, а сегодня это очень неустойчивая валюта. Кроме того, НПФ очень жестко ограничены в возможностях инвестирования. "НПФ в нашей стране не имеют достаточно хорошей инвестиционной школы, — отмечает Мовчан. — Кроме того, они совершенно непрозрачны, поэтому в России это неэффективный инструмент".
Пенсионные фонды пока не дают преимуществ, ради которых стоит туда идти, соглашается международный финансовый консультант FCP (Financial Management) Ltd Исаак Беккер. «Я не могу назвать ни одного пенсионного фонда, который дал бы возможность сохранить рублевые активы и они бы не обесценились из-за девальвации рубля, поэтому свои деньги я туда вкладывать бы не стал», — говорит эксперт.
Консультанта консалтинговой группы "Личный капитал" Дмитрия Герасименко также беспокоит, что доходность НПФ пока не обгоняет инфляцию. "Но то, что они не обгоняют ее до сих пор, не означает, что они не будут этого делать в будущем", — оптимистичен он.
"Я инвестирую свои деньги на глобальных рынках, — рассказывает Мовчан. — Это инструменты с фиксированной доходностью, акции, деривативы. В качестве валюты использую доллар". Герасименко говорит, что он сторонник размещения пенсионного капитала через управляющие компании в рублях: "Такой способ дает хотя бы теоретическую возможность обогнать инфляцию".
Выбор НПФ
Что делать, если вы решили копить на пенсию именно в НПФ? Финансовые консультанты рекомендуют обратить внимание на несколько ключевых факторов. Гендиректор компании "Персональный советник" Наталья Смирнова советует выбирать крупнейшие НПФ, у которых с большой долей вероятности не отзовут лицензию. «Как известно, система гарантирования у нас действует только в отношении обязательных накоплений, — рассуждает Смирнова. — Поэтому это должны быть НПФ, которые аффилированы с системно значимыми компаниями».
Стоит оценить рейтинг надежности и выбрать тот фонд, который демонстрирует наиболее стабильную и высокую доходность на протяжении всей своей истории. "Особенное внимание стоит обратить на 2008–2009 годы и на годы начиная с 2014-го, то есть на периоды нестабильности", — советует Смирнова. Герасименко считает, что надо посмотреть результаты деятельности фонда хотя бы за десятилетний период и оценить, насколько доходность обгоняет накопленную инфляцию. "Если не обгоняет, это тревожный сигнал, который означает, что управляющие неспособны прирастить капитал", — резюмирует эксперт.
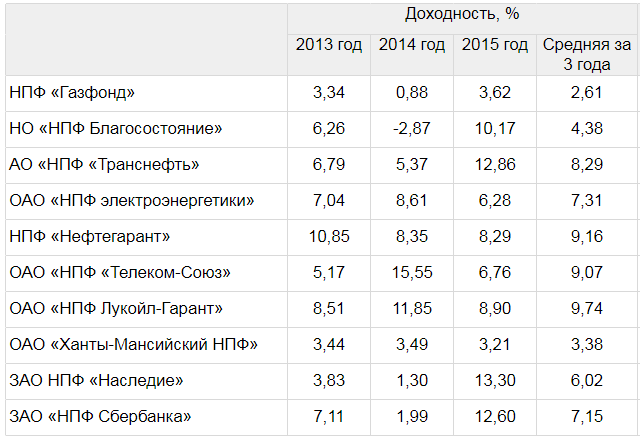
РБК оценил доходность добровольных пенсионных накоплений за три последних года, так как Банк России не публикует данные за более ранний период. Расчеты проведены на основе данных о доходности, которые фонды предоставляют регулятору. Но есть вероятность, что все или часть НПФ раскрывали так называемую грязную доходность, то есть вместе с той суммой, которую придется отдать управляющей компании за ее работу. Эта оплата может достигать 25% от доходности. По словам экс-главы НПФ "ЛУКОЙЛ-Гарант" Сергея Эрлика, часть фондов могут предоставлять в ЦБ чистую доходность, а часть — с учетом комиссии управляющим компаниям, пишет РБК:
Концепция проекта федерального закона об индивидуальном пенсионном капитале (ИПК), разработанная ЦБ и Минфином, предполагает автоматическое подключение граждан к формированию пенсионных накоплений ("Ведомости" ознакомились с проектом документа). Концепция проходит межведомственное согласование, подтвердили в пресс-службе Минфина. ИПК должен заменить государственную накопительную систему, взносы в которую заморожены с 2014 г.: вместо работодателя взносы будет делать сам работник. Но работодателям в обмен на налоговые льготы отводится ключевая роль в вовлечении граждан в ИПК.
При поступлении на работу граждане будут автоматически регистрироваться работодателем в пенсионном плане ИПК через центрального администратора, предполагает концепция. Работающие не по найму смогут зарегистрироваться у центрального администратора сами.
В момент запуска системы – как предполагается в концепции, с 2019 г. – всем гражданам будет предложено через работодателей выбрать НПФ, заключив с ним договор, и ставку взноса – от 0 до 6% от зарплаты. Ставку можно будет менять, а также приостанавливать уплату взносов на срок до пяти лет. Для молчунов, ничего не выбравших, ставка будет нулевой, затем начнет ежегодно плавно повышаться до 6%.
15% с доплатой
Для стимулирования граждан к накоплениям концепция предусматривает налоговые льготы: на сумму взноса (до 6%) можно будет получить налоговый вычет по НДФЛ, т. е. при взносе 6% налог на доходы будет взиматься с 94 руб. из каждых 100 руб. зарплаты. Такой стимул предлагался изначально в сентябре 2016 г., когда Минфин и ЦБ впервые представили свою концепцию ИПК. Сейчас в Минэкономразвития обсуждается альтернативная идея: не налоговый вычет, а налоговый зачет – снижение ставки НДФЛ при условии уплаты накопительных взносов в ИПК. Но сначала НДФЛ при таком варианте будет повышен с 13 до 15%, это компенсирует выпадающие доходы от льгот по налогу на доходы физлиц, он основной источник пополнения региональных бюджетов. Чем больше взнос на пенсию, тем ниже предлагается ставка НДФЛ: от 15% для тех, кто не участвует в ИПК, до 10% для тех, кто отчисляет на будущую пенсию 10% заработка.
Установить дифференцированную ставку НДФЛ в зависимости от расходов на ИПК невозможно, говорит федеральный чиновник: расходы на ИПК определяются только по итогам года, а ставка налога должна быть известна сразу. Гораздо проще установить ставку НДФЛ 15% для всех и раз в год предоставлять у единственного работодателя зачет на сумму уплаченных в ИПК взносов: формально ставка НДФЛ будет единой, а фактически – дифференцированной.
Льготы предлагаются и работодателю, чтобы заинтересовать его в системе ИПК и тем самым побудить агитировать работников. На сумму уплаченных работником взносов компаниям предоставляется вычет по налогу на прибыль. Он будет с повышающим коэффициентом – 3% в первые шесть лет и затем 6%.
Это странная схема, когда расходы работника считаются расходами работодателя и принимаются к налоговому вычету дважды, удивляется партнер юрфирмы Taxadvisor Дмитрий Костальгин. Схема странная и непроработанная, согласен чиновник. Но заинтересовать работодателей необходимо, чтобы они заставляли работников, говорит он: как именно заинтересовать – это пока детали.
Ранее Минфин и ЦБ предлагали установить для работодателя льготы по страховым взносам с фонда оплаты труда при условии софинансирования им взносов работников. Но против этого возражал социальный блок правительства, опасаясь за снижение поступлений взносов в Пенсионный фонд, хотя Минфин заявлял о готовности компенсировать выпадающие доходы ПФР из бюджета. От вычета из базы страховых взносов для работодателя решили отказаться из-за разногласий с соцблоком, рассказывает чиновник.
Как следует из концепции, система ИПК будет квазидобровольной, основанной на автоматической подписке с возможностью отписаться. Гражданин становится участником системы через механизм оферты, причем молчание в ответ на предложение приравнивается к согласию.
Такая норма беспрецедентна для гражданского законодательства, говорит руководитель научно-образовательного Центра международного сотрудничества в сфере труда и социального обеспечения МГЮА Юрий Воронин: такого, чтобы гражданско-правовой договор заключался по умолчанию, когда волеизъявление человека неочевидно, в истории гражданского права никогда не было. Даже если такую норму включить в Гражданский кодекс, она будет оспорена через Конституционный суд, считает Воронин: принуждать к накоплениям недопустимо.
В качестве возможной альтернативы рассматривается принятие федерального закона, по которому участие в системе ИПК было бы обязательным, а подключение к ней – автоматическим при получении СНИЛС или заключении трудового договора, следует из рабочих материалов к концепции. Однако это делает участие в системе ИПК "совсем обязательным", говорится в документе, что может быть негативно воспринято министерствами и обществом. Против автоподписки возражал Минтруд, считающий, что система пенсионных накоплений может быть только добровольной.
Однако автоподписка наряду с заинтересованностью работодателей – ключевой элемент ИПК, без которого эта система не работает, что не раз подчеркивали авторы концепции. Нет автоподписки – считайте, что ИПК перестает существовать, говорил в феврале зампред ЦБ Владимир Чистюхин. В добровольных системах доля охвата работающих крайне мала, отмечает ОЭСР. Например, в Новой Зеландии до запуска в 2007 г. программы KiwiSaver самостоятельно на пенсию копили менее 10% граждан, к 2011 г. эта доля выросла до 64% – к программе в обязательном порядке подключили работников бюджетного сектора, а среди занятых в коммерческом секторе процент отказа снизился с 50% в первый год до 12% на следующий благодаря госсубсидиям. Госрасходы на KiwiSaver в виде софинансирования из бюджета и льгот для работодателей за 2008–2012 гг. оцениваются почти в 0,5% ВВП.
Зарубежные исследователи отмечают, что без финансовой поддержки правительства только автоматическое зачисление работников в программу не дает такого высокого процента вовлеченности, говорится в пояснении к Концепции ИПК. Однако сама она государственного софинансирования не предполагает.
Центральный администратор Еще одно ключевое звено системы ИПК – центральный администратор, который выставляет оферты работникам через работодателей, формирует и администрирует пенсионные счета и взносы. Это как создать вторую ФНС или второй ПФР – затраты и функционал огромные, говорит исполнительный директор НПФ "Сафмар" Евгений Якушев. К этому надо добавить трудозатраты работодателя, который ежемесячно должен уточнять по каждому работнику тариф.
По факту это попытка построить параллельную систему обязательного пенсионного страхования, только вместо ПФР в ней будет коммерческий администратор, которому придется с нуля выстраивать централизованную систему персонифицированного учета, что дорого и нецелесообразно, заключает Воронин. Кроме того, отмечает он, в этой конструкции НПФ оказываются лишними, так как их функции сводятся только к выплате пенсий – учет ведет центральный администратор, инвестируют управляющие компании. Центрального администратора из схемы можно исключить, уверен Якушев: учет можно организовать на базе реестра, который ведут НПФ, в том числе с помощью технологий blockchain – это готовая технологическая платформа, не требующая посредника. Ассоциация негосударственных пенсионных фондов консультируется с IT-компаниями и готовит доклад для федеральных ведомств, говорит он: "Возможно, найдем более эффективное решение, чем центральный администратор".
ЦБ пересмотрит подходы к оценке активов негосударственных пенсионных фондов (НПФ) и их обязательств перед клиентами: они будут рассчитываться в соответствии с международными стандартами отчетности (МСФО). Каждый фонд должен будет разработать собственную методику, основанную на принципах МСФО. Эта инициатива призвана снизить риск манипуляций стоимостью активов. Однако в результате исчезнет единообразие методики и клиентам фондов станет сложнее оценить эффективность работы своего НПФ и сравнить его с конкурентами, пишет "Коммерсант".
Проект указания "О порядке расчета рыночной стоимости и стоимости чистых активов, в которые инвестированы средства пенсионных накоплений и... резервов" размещен на сайте Банка России. Документ заменит два приказа ФСФР (по накоплениям и резервам) и принципиально изменит подход к оценке. От четко прописанного алгоритма действий по определению справедливой стоимости того или иного актива фонды переходят к оценке по принципам МСФО. При таком подходе порядок и критерии проведения оценки каждый из игроков прописывает сам. "Расчет рыночной стоимости активов и стоимости чистых активов, в которые инвестированы средства пенсионных накоплений или размещены пенсионные резервы, осуществляется в соответствии с правилами, утверждаемыми фондом по согласованию со спецдепозитарием",— сказано в пояснительной записке к проекту.
Оценка стоимости активов будет использоваться для предоставления отчетности регулятору, расчета ограничений по инвестированию средств пенсионных накоплений и резервов и при прохождении стресс-тестов, поясняет гендиректор НПФ "Согласие" Александр Вьюницкий. "Оценка будет возникать там, где фонды приобретают неторгуемые активы,— добавляет управляющий директор по корпоративным рейтингам "Эксперт РА" Павел Митрофанов.— В первую очередь это недвижимость, а также в составе пенсионных резервов прямые инвестиции через ЗПИФы в неликвидные акции". По мнению президента НАПФ Константина Угрюмова, переход на стандарты оценки по МСФО повысит прозрачность отрасли, минимизирует риск манипуляций по повышению котировок активов, завышения стоимости недвижимости или других действий в интересах бенефициаров, а не клиентов НПФ.
Однако расходы НПФ на услуги оценщиков вырастут. Согласно проекту ЦБ, фонды смогут привлекать к такой работе оценщиков со стажем не менее трех лет, без дисциплинарных взысканий. "За счет введения новых требований круг оценщиков пенсионной недвижимости уже сузился до 10-15 топовых компаний, что, очевидно, отразится на росте цены. Крупные фонды это переварят без проблем, а мелким, возможно, будет выгоднее избавиться от недвижимости на балансе",— отмечает господин Митрофанов.
Кроме более высокой стоимости оценка по стандартам МСФО не лишена других недостатков. "Создается коллизия, когда к стоимости одного и того же чистого актива применяется разная оценка, которая может отличаться у одного фонда по сравнению с другим",— отмечает исполнительный директор НПФ "Сафмар" Евгений Якушев. По словам директора группы рейтингов финансовых институтов АКРА Юрия Ногина, при этом фонд с одними и теми же активами и обязательствами в результате может показать как работу с прибылью, так и убыток. "Для рядового клиента НПФ серьезно усложнятся оценки эффективности управления и сравнение с результатами фондов-конкурентов",— указывает он.
Коллизию можно решить через утверждение стандарта справедливой оценки группы активов на уровне саморегулируемых организаций (СРО). "Это позволит всем фондам официально применять единую методику оценки справедливой стоимости активов. АНПФ (одна из СРО пенсионных фондов.— "Ъ") планирует внести такое предложение в ЦБ",— сообщил Евгений Якушев. Предложения и замечания к проекту ЦБ будет собирать в течение двух недель. Ожидается, что новое положение вступит в силу до конца года.
Индексация пенсий в России выше, чем уровень инфляции, в других странах нет такой индексации в условиях, когда отсутствуют кризисные явления, заявил министр труда и социальной защиты РФ Максим Топилин на заседании комитета Совета Федерации по социальной политике, сообщает РИА Новости.
Топилин выступил в СФ с сообщением о направлениях совершенствования законодательства РФ в сфере социальной политики в период осенней сессии 2017 г. Он пояснил, что инфляция в РФ по итогам 2017 г. может быть даже ниже 3,2% (прогнозируемый уровень). При этом индексация пенсий в 2018 г. состоится на 3,7%. Министр подчеркнул, что разница между инфляцией и индексацией (0,5%) — достаточно ощутима для пенсионера.
"А если инфляция будет 3,1 или 3,0% — это будет уже достаточно серьезная прибавка к пенсиям неработающим пенсионерам… Мы можем сколько угодно говорить о том, что это такое 3,2-3,7… Давайте все-таки исходить из следующего: когда были события прошлых лет, нам очень не нравилось, когда инфляция составляла 12%, 13%. Все всегда говорили, что в странах европейских, в развитых странах инфляция низкая. Нигде в мире, если это не Африка и не какие-то кризисные явления, пенсии не индексируются на 7%, нигде. Мы с вами хотим и одно, и другое. Когда инфляция стала низкой, мы стали думать: а что это мы так низко индексируем пенсии?" — сказал Топилин.
Министр подчеркнул, что пенсии в РФ индексируются не низко, а "серьезно выше, чем инфляция".
"Во всем мире индексируют пенсии каждый год на 0,3%, на 1,2%", — сказал Топилин, отметив, что одновременно не может быть и низкой инфляции, и высокой индексации.
Концепция проекта федерального закона об индивидуальном пенсионном капитале (ИПК), разработанная ЦБ и Минфином, предполагает автоматическое подключение граждан к формированию пенсионных накоплений ("Ведомости" ознакомились с проектом документа). Наемные работники при поступлении на работу будут автоматически регистрироваться работодателем в пенсионном плане ИПК через центрального администратора. Работающие не по найму смогут зарегистрироваться у центрального администратора сами.
Согласно концепции работать с пенсионными накоплениями будут только негосударственные пенсионные фонды (НПФ). Участие в системе ИПК страховых компаний, как не исключалось ранее, концепция не оговаривает.
В момент запуска системы – как предполагается в концепции, с 2019 г. – всем гражданам будет предложено через работодателей выбрать себе НПФ и схему уплаты взносов. Договор гражданин будет заключать непосредственно с НПФ. Как и предполагалось изначально, взнос составит от 0% до 6% от зарплаты, ставку взноса можно будет менять, а также приостанавливать уплату взносов на срок до пяти лет. Для молчунов, ничего не выбравших, ставка будет нулевой, но затем она начнет ежегодно плавно повышаться до 6%.
Таким образом, система ИПК будет квазидобровольной, основанной на автоматической подписке (с возможностью отписаться), против которой возражал Минтруд, считающий, что система пенсионных накоплений может быть только добровольной. Однако автоподписка – ключевой элемент ИПК, без которого она не работает, что не раз подчеркивали авторы концепции. Нет автоподписки – считайте, что ИПК перестает существовать, говорил в феврале зампред ЦБ Владимир Чистюхин.
В отношении уже имеющихся пенсионных накоплений гражданам предоставят право выбора: накопленное можно будет либо перевести в выбранный НПФ, включив в свой ИПК, либо конвертировать в пенсионные баллы страховой части будущей пенсии. У не определившихся с выбором накопления останутся и будут впоследствии выплачены в виде накопительной пенсии, как это делается сейчас.
В самом первом варианте концепции ИПК, представленной в сентябре 2016 г., Минфин и ЦБ предлагали автоматическую конвертацию накоплений всех молчунов в баллы, но от этой идеи быстро отказались: она привела бы к снижению стоимости пенсионного коэффициента. Людей же, которые предпочтут такую конвертацию осознанно, написав соответствующее заявление, будет не много, выразил надежду замминистра финансов Алексей Моисеев. В результате, по расчетам авторов концепции, стоимость пенсионного балла к 2035 г. уменьшится лишь на 23 коп.
Чтобы заинтересовать работодателя (и автоматизировать процесс уплаты взносов, которые работодатель просто удерживал бы из зарплаты), на сумму уплаченных работником взносов компаниям предоставляется вычет по налогу на прибыль. Вычет будет с повышающим коэффициентом – 3% в первые шесть лет и затем 6%.
Это довольно странная схема, когда расходы работника, на сумму которых он получает налоговый вычет, принимаются к налоговому вычету и для работодателя, удивляется партнер юридической компании Taxadvisor Дмитрий Костальгин. Ранее Минфин и ЦБ предлагали установить для работодателя льготы по страховым взносам с фонда оплаты труда при условии софинансирования им взносов работников. Однако против этого возражал социальный блок правительства, опасаясь, что снизится поступление страховых взносов в Пенсионный фонд. Хотя Минфин заявлял о готовности компенсировать выпадающие доходы ПФР из бюджета: заинтересованность работодателей – еще один ключевой элемент системы ИПК, без них эту систему сложно будет сделать сколько-нибудь массовой.
Другим требованием социального блока было гарантирование доходности пенсионных накоплений. Законопроект предполагает только создание «системы гарантирования пенсионных прав», т. е. гарантии сохранности пенсионных накоплений на индивидуальных счетах гражданина. В пояснительной части авторы концепции ссылаются на зарубежный опыт, где применяются два основных инструмента защиты пенсионных прав. Это система привилегий, когда при банкротстве организации требования, связанные с пенсионным обеспечением работников, удовлетворяются в первую очередь; и система страховых схем, когда создается специальный гарантийный фонд, из которого работникам возмещаются не уплаченные обанкротившимся работодателем взносы.
Свое представление о стимулировании граждан копить на пенсию есть у Минэкономразвития: вместо налогового вычета оно предлагает снижать тем, кто копит, ставку НДФЛ, но сначала ее повысить с текущих 13% до 15%. В таком размере НДФЛ будут платить те, кто выбрал нулевой накопительный взнос. По мере увеличения накопительного взноса снижается ставка НДФЛ: до минимальных 10% для тех, кто платит 10%-ный взнос в ИПК.
Любые формы налоговых льгот неэффективны для работников с низкими доходами, говорится в пояснении к концепции ИПК: для мотивации таких людей требуется софинансирование из государственного бюджета. По мнению главы Ассоциации негосударственных пенсионных фондов Сергея Белякова, самостоятельно копить на пенсию могут люди с заработком от 50 000 руб., тогда как средняя зарплата в России на треть ниже: поэтому пенсионные накопления необходимо сохранить в системе обязательного пенсионного страхования, отменив введенный три года назад мораторий на накопительные взносы, убежден он.
Последняя версия проекта концепции индивидуального пенсионного капитала (ИПК), подготовленная Минфином и ЦБ РФ, не содержит предложений по изменению размера ставки НДФЛ в зависимости от объема отчислений граждан. В документе (есть в распоряжении ТАСС) указано, что уплаченные работником взносы будут дополняться государством через налоговый вычет и вычет из соцвзноса.
Газета "Ведомости" сегодня сообщила, что Минэкономразвития обсуждает возможность связать ставку НДФЛ и размер отчислений граждан на будущую пенсию. Тем, кто будет делать такие взносы, ставку предлагается сократить до 10%, а тем, кто не делает, - увеличить до 15%. Тем же, кто отчисляет на будущую пенсию 4% от зарплаты, ставку могут оставить на уровне 13%.
В частности, в документе сообщается, что в рамках концепции будут предложены меры налогового стимулирования граждан и работодателей при формировании и реализации пенсионного плана ИПК.
«При участии в пенсионном плане ИПК в отношении сумм, уплачиваемых самим гражданином, а также его близкими родственниками, предоставляется налоговый вычет в полном объеме, но не более 6% от заработной платы плательщика в год. При получении доходов от управления средствами, сформированными в рамках пенсионного плана ИПК, все поступления от третьих лиц, зачисляемые на индивидуальный счет в пенсионном плане ИПК, и доходы от управления средствами, сформированными в пенсионном плане ИПК, не облагаются налогами, в том числе получаемые дивиденды по акциям, купоны по ОФЗ и т. д.», - говорится в документе.
Кроме того, стимулирование работодателей будет обеспечиваться путем закрепления в Налоговом кодексе РФ положения о том, что суммы, уплачиваемые работниками в размере, не превышающем 6% от заработной платы, при определении базы по налогу на прибыль принимаются к вычету в составе расходов на оплату труда с повышающим коэффициентом 1,03 в первые 6 лет с момента вступления работника в пенсионный план ИПК, в последующие годы повышающий коэффициент составит 1,06.
Ранее сегодня в Минтруде сообщили ТАСС, что проект концепции ИПК получен и в настоящее время изучается.
Первый зампред ЦБ РФ Сергей Швецов, в свою очередь, сообщал ТАСС, что регулятор рассчитывает окончательно согласовать концепцию ИПК с правительством РФ до конца марта.
Суть предложений ЦБ и Минфина
ЦБ и Минфин в конце сентября 2016 года представили предложения по модернизации системы пенсионных накоплений - концепцию индивидуального пенсионного капитала, формирующегося в НПФ за счет добровольных отчислений граждан.
Концепция предусматривает, что ИПК будет формироваться в негосударственных пенсионных фондах за счет добровольных отчислений граждан, размер которых не будет ограничен. Предполагается, что уплаченные работником взносы будут дополняться государством через налоговый вычет и вычет из социального взноса, эти средства будут поступать на счет ИПК автоматически. В софинансировании смогут участвовать работодатели, получая в этом случае определенные льготы. Граждане, имеющие пенсионные накопления по обязательному пенсионному страхованию, смогут перевести их в качестве взноса на счет ИПК.
Планируется, что для работающих граждан, не выразивших в переходный период свое мнение по участию в системе, ИПК будет формироваться автоматически.
Предполагается, что система индивидуального пенсионного капитала заработает не позднее 1 января 2019 года.
Информационное агентство России ТАСС